







فرض کنید از یک فروشگاه خرید کرده اید و فروشنده برگه ای به شما داده است. آیا این برگه «فاکتور رسمی» است یا «غیررسمی»؟ فرقشان فقط در مهر و سربرگ نیست. یک برگه ممکن است خرید شما را نشان دهد، اما برای کارهای مالیاتی کافی نباشد. در این مطلب، اول معنی ساده این دو اصطلاح را می گوییم و بعد ۱۰ تفاوت فاکتور رسمی و غیر رسمی را جداگانه، با توضیح و مثال، بررسی می کنیم.
اول معنی دو اصطلاح را مشخص کنیم
در این مقاله، «فاکتور رسمی» را به معنای صورتحسابی به کار می بریم که متناسب با تکلیف قانونی فروشنده و الگوی اعلام شده سازمان امور مالیاتی صادر شده باشد. برای مؤدیان مشمول سامانه مؤدیان، مصداق اصلی آن صورتحساب الکترونیکی دارای شماره منحصر به فرد مالیاتی است. جزئیات الزام، نوع و الگوی صورتحساب به وضعیت فروشنده و نوع معامله بستگی دارد.
«فاکتور غیررسمی» در گفت وگوی روزمره معمولاً به رسید دستی، فایل چاپی فروش، برگه صندوق یا سندی گفته می شود که الزامات صورتحساب مالیاتی مربوط را ندارد. این عنوان به خودی خود به معنی صوری بودن معامله یا بی اعتباری کامل سند نیست. همچنین هر رسید کارتخوان را نباید غیررسمی دانست: برخی رسیدها در حدود شرایط مقرر می توانند حکم صورتحساب الکترونیکی داشته باشند.
۱۰ تفاوت فاکتور رسمی و غیررسمی
1️⃣ هدف سند
صورتحساب معتبر مالیاتی:
برای ثبت و گزارش معامله در چارچوب تکلیف مالیاتی فروشنده صادر می شود. بنابراین فراتر از اعلام مبلغ به مشتری است و باید با قالب و قواعد مربوط به آن معامله سازگار باشد.
فاکتور عادی:
ممکن است صرفاً به خریدار بگوید چه کالا یا خدمتی را با چه مبلغی گرفته است. این برگه برای پیگیری سفارش، گارانتی یا اختلاف با فروشنده مفید است، اما صرفاً با نام «فاکتور» به سند قابل اتکای مالیاتی تبدیل نمی شود.
مثال: رسیدی که نام کالا و مبلغ پرداختی دارد، خرید را نشان می دهد؛ ولی برای خرید شرکتی که به اعتبار ارزش افزوده نیاز دارد، باید بررسی شود صورتحساب مناسب همان خرید نیز صادر شده است یا نه.
2️⃣ شیوه صدور
صورتحساب الکترونیکی
برای فروشنده ای که به صدور آن مکلف است، باید مطابق روش های مجاز صادر و اطلاعات آن به سامانه مؤدیان منتقل شود. صرف ساختن فایل PDF یا چاپ فاکتور از نرم افزار حسابداری، ثبت موفق در سامانه را ثابت نمی کند.
فاکتور عادی
می تواند با دست، اکسل یا صندوق فروشگاهی تهیه شود و هیچ سابقه ای از آن در سامانه مؤدیان وجود نداشته باشد. داشتن نسخه کاغذی یا دیجیتال، به تنهایی تفاوت را تعیین نمی کند؛ ملاک، انجام فرایند قانونی متناسب با معامله است.
3️⃣ شماره شناسایی
صورتحساب الکترونیکی
شماره منحصر به فرد مالیاتی دارد. این شماره با شماره گذاری داخلی فروشگاه، شماره سفارش یا شماره پیگیری پرداخت یکی نیست و برای شناسایی صورتحساب در فرایند مالیاتی اهمیت دارد.
فاکتور عادی
ممکن است شماره سریال «۱۲۳» یا شماره سفارش داشته باشد، اما این شماره به تنهایی نشان نمی دهد اطلاعات صورتحساب در سامانه ثبت شده است.
مثال: اگر روی برگه «شماره فاکتور ۵۴۸» درج شده، از فروشنده نپرسید فقط «شماره دارد؟»؛ بپرسید «شماره منحصر به فرد مالیاتی این صورتحساب چیست و وضعیت ثبت آن کجاست؟»
4️⃣ اطلاعات فروشنده و خریدار
صورتحساب مالیاتی
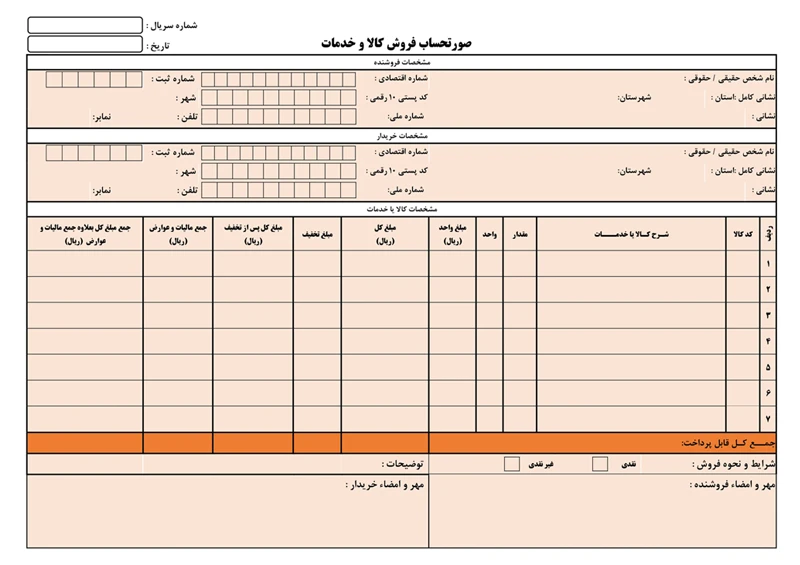
اطلاعات هویتی و اقتصادی طرفین را مطابق نوع و الگوی صورتحساب ثبت می کند.
- در صورتحساب الکترونیکی نوع اول، اطلاعات خریدار هم درج می شود.
- نوع دوم می تواند برای تکلیف فروشنده صادر شود، اما اطلاعات هویتی خریدار را به همان شکل نوع اول ندارد و برای خریدار اعتبار مالیاتی ایجاد نمی کند.
فاکتور عادی
ممکن است فقط نام فروشگاه، تلفن و نام مشتری را داشته باشد. حتی نوشتن کد ملی یا شناسه ملی خریدار روی کاغذ، بدون رعایت قالب و ثبت لازم، آن را به صورتحساب نوع اول تبدیل نمی کند.
نتیجه عملی: خریدار شرکتی باید پیش از قطعی شدن فروش، مشخصات دقیق خود را به فروشنده بدهد و درخواست کند نوع مناسب صورتحساب برای او صادر شود؛ اصلاح اطلاعات خریدار بعداً همیشه ساده نیست.
5️⃣ جزئیات کالا، مبلغ و مالیات
صورتحساب مالیاتی
باید اقلام لازم را مطابق الگوی مرتبط با معامله ثبت کند؛ مانند شرح کالا یا خدمت، مقدار، مبلغ، تخفیف و مالیات و عوارض در صورت شمول. قواعد کنترل سامانه برای داده ها اعمال می شود.
فاکتور عادی
قالب ثابتی ندارد و ممکن است با عبارتی مبهم مثل «لوازم» یا «خدمات» و یک مبلغ نهایی صادر شود. چنین برگه ای حتی برای کنترل حسابداری داخلی هم ابهام می سازد.
نکته: رسمی بودن به معنی مشمول بودن همه فروش ها به یک نرخ ثابت ارزش افزوده نیست. معافیت، نرخ و نوع کالا یا خدمت باید جداگانه بررسی شود.
6️⃣ اعتبار مالیات بر ارزش افزوده برای خریدار
صورتحساب مناسب
اگر خریدار و معامله شرایط قانونی را داشته باشند، صورتحساب الکترونیکی متناسب ـ معمولاً با مشخصات خریدار ـ می تواند مبنای بررسی اعتبار مالیاتی خرید باشد؛ یعنی مالیات پرداختی واجد شرایط از مالیات فروش او کسر شود. صدور صورتحساب به تنهایی تضمین پذیرش اعتبار نیست و وضعیت آن در کارپوشه و سایر شروط باید کنترل شود.
فاکتور عادی
صرف درج یک مبلغ با عنوان «ارزش افزوده» یا داشتن مهر فروشنده، برای ایجاد اعتبار مالیاتی خریدار کافی نیست. صورتحساب نوع دوم نیز، با اینکه نوعی صورتحساب الکترونیکی است، برای خریدار اعتبار مالیاتی ایجاد نمی کند.
مثال: شرکتی که مواد اولیه می خرد، باید پیش از پرداخت مبلغ ارزش افزوده مطمئن شود فروشنده صورتحساب مناسب با مشخصات شرکت صادر می کند؛ وگرنه ممکن است مبلغ پرداختی را نتواند به عنوان اعتبار ارزش افزوده مطالبه کند.
7️⃣ ثبت هزینه در حسابداری و پذیرش مالیاتی آن
در حساب و کتاب کسب و کار
اگر واقعاً برای مغازه یا کارتان چیزی خریده اید، باید آن خرید یا هزینه را در حساب های خود ثبت کنید؛ حتی اگر فاکتور مالیاتی کامل نگرفته اید. نبود فاکتور دلیل نمی شود خرید واقعی را از حساب ها پاک کنید.
در رسیدگی مالیاتی
پذیرش هزینه موضوع دیگری است و به ارتباط آن با فعالیت، مدارک مثبته، شرایط قانون مالیات های مستقیم و تکالیف مربوط بستگی دارد. صورتحساب معتبر، مستندات را تقویت می کند، اما هیچ فاکتوری به تنهایی پذیرش قطعی هزینه را تضمین نمی کند. برگه عادی هم ممکن است با قرارداد، رسید پرداخت و سند تحویل بررسی شود، ولی جای الزام صدور صورتحساب قانونی را پر نمی کند.
8️⃣ اصلاح اشتباه یا برگشت از فروش
صورتحساب الکترونیکی
برای تغییر برخی اطلاعات، ابطال معامله یا برگشت کالا، باید حسب مورد صورتحساب اصلاحی، ابطالی یا برگشت از فروش با ارجاع به صورتحساب مرجع صادر شود. پاک کردن فایل قدیمی یا دست کاری نسخه چاپی، سابقه ثبت شده را اصلاح نمی کند.
فاکتور عادی
فروشنده ممکن است برگه را خط بزند یا نسخه تازه چاپ کند. این کار برای توافق تجاری طرفین شاید لازم باشد، اما اگر صورتحساب اصلی در سامانه ثبت شده، اصلاح آن باید در همان فرایند مالیاتی نیز انجام شود.
مثال: اگر تعداد کالای تحویل شده کمتر از صورتحساب ثبت شده باشد، خریدار و فروشنده باید هم سند تحویل و هم صورتحساب مرتبط را با روش درست اصلاح کنند.
9️⃣ امکان پیگیری
صورتحساب الکترونیکی
شماره مالیاتی و سابقه سامانه ای امکان تطبیق و پیگیری وضعیت صورتحساب را فراهم می کند. خریدارِ دارای کارپوشه باید اطلاعات فروشنده، مبلغ، اقلام و وضعیت صورتحساب را با معامله واقعی تطبیق دهد.
فاکتور عادی
پیگیری معمولاً به نسخه برگه، قرارداد، پیام ها، رسید بانکی و تأیید تحویل وابسته است. این مدارک مهم اند، اما جای مشاهده و کنترل یک صورتحساب ثبت شده در سامانه را نمی گیرند.
🔟 پیامد عدم صدور
برای فروشنده مشمول
اگر قانون او را مکلف به صدور صورتحساب الکترونیکی کرده باشد، تحویل برگه عادی به مشتری جای آن تکلیف را نمی گیرد و عدم صدور یا تخلف از الزامات سامانه می تواند پیامد مالیاتی داشته باشد. نوع تخلف و جریمه به مقررات معتبر همان دوره بستگی دارد.
برای خریدار
باید سند مناسب نیاز خود را درخواست و کنترل کند؛ به ویژه در خریدهای تجاری که اعتبار ارزش افزوده یا مستندات هزینه اهمیت دارد. بااین حال، از روی شکل فاکتور نباید فوراً نتیجه گرفت فروشنده متخلف است؛ ابتدا باید تکلیف او و نوع معامله روشن شود.
سه مثال که تفاوت را ملموس می کند
خرید شخصی از فروشگاه
رسید پرداخت و برگه خرید برای پیگیری کالا ممکن است نیاز عملی مصرف کننده را برآورده کند. اگر طبق مقررات برای آن فروش نوع مشخصی از صورتحساب پیش بینی شده باشد، باید ان را با رسید عادیِ فاقد آن شرایط اشتباه نگرفت.
خرید شرکت از تأمین کننده
شرکت برای ثبت دقیق خرید و بررسی اعتبار ارزش افزوده، به صورتحساب متناسب با مشخصات خود نیاز دارد. فاکتور سربرگ دارِ مهرشده بدون ثبت و اطلاعات لازم، این نیاز را لزوماً تأمین نمی کند.
پیش فاکتور قبل از معامله
پیش فاکتور قیمت و شرایط پیشنهادی را اعلام می کند. حتی اگر کاملاً مرتب و مهرشده باشد، به تنهایی صورتحساب فروش قطعی یا صورتحساب الکترونیکی آن معامله نیست.
هنگام دریافت فاکتور چه چیزهایی را کنترل کنیم
1️⃣ نام و شناسه فروشنده را با شخصی که کالا یا خدمت را ارائه داده تطبیق دهید.
2️⃣ شرح، مقدار، قیمت، تخفیف و جمع پرداختی را با قرارداد و تحویل واقعی مقایسه کنید.
3️⃣ اگر خریدار کسب و کار است، نوع صورتحساب و درج صحیح مشخصات خریدار را بررسی کنید.
4️⃣ شماره منحصر به فرد مالیاتی و وضعیت صورتحساب را، در موارد لازم، در کارپوشه کنترل کنید.
5️⃣ مالیات و عوارض درج شده را با مشمولیت یا معافیت معامله بسنجید؛ صرف درج عدد را تأیید اعتبار ندانید.
6️⃣ رسید پرداخت، قرارداد و سند تحویل را کنار صورتحساب نگه دارید.
جمع بندی
تفاوت واقعی در «مهر داشتن یا نداشتن» خلاصه نمی شود. اگر فروشنده اید، ببینید برای فروش شما چه نوع صورتحسابی لازم است و آیا آن را درست ثبت کرده اید. اگر خریدارید، شماره مالیاتی، مشخصات خودتان و وضعیت صورتحساب را کنترل کنید؛ به خصوص وقتی می خواهید مالیات ارزش افزوده خرید را در حساب های کسب و کارتان منظور کنید. فاکتور عادی را برای اثبات معامله نگه دارید، اما اگر صورتحساب الکترونیکی لازم است، همان را نیز بگیرید و بررسی کنید.
سوالات متداول
آیا فاکتور رسمی حتماً باید مهر و امضا داشته باشد؟
خیر؛ در صورتحساب الکترونیکی، مهر روی نسخه چاپی معیار اصلی اعتبار مالیاتی نیست. ممکن است برای قرارداد، تحویل کالا یا کنترل داخلی امضا و مهر لازم یا مفید باشد، اما این موضوع با ثبت صورتحساب در سامانه فرق دارد.
آیا فاکتور غیررسمی هیچ ارزشی ندارد؟
خیر. رسید عادی می تواند برای اثبات پرداخت یا پیگیری معامله همراه با مدارک دیگر مفید باشد. بحث این است که آن را نباید بدون بررسی، معادل صورتحساب لازم برای تکالیف مالیاتی یا اعتبار ارزش افزوده دانست.
آیا هر فاکتور رسمی برای خریدار اعتبار ارزش افزوده دارد؟
خیر. نوع صورتحساب، مشخصات خریدار، ماهیت معامله، وضعیت ثبت و شرایط قانون ارزش افزوده تعیین کننده اند. برای نمونه، صورتحساب الکترونیکی نوع دوم برای خریدار اعتبار مالیاتی ایجاد نمی کند.