
حسابداری بر اساس مجموعه ای از پیش فرض های اساسی انجام می شود که به آن ها مفروضات حسابداری می گوییم. این مفروضات مشخص می کنند اطلاعات مالی چگونه ثبت، اندازه گیری و گزارش شوند. در این مقاله، مفروضات حسابداری را به زبان ساده توضیح می دهیم، ۵ فرض اصلی را با مثال بررسی می کنیم و در ادامه به تفاوت اصول و مفروضات حسابداری می پردازیم.
مفروضات حسابداری به زبان ساده
اگر بخواهیم مفروضات حسابداری را خیلی ساده توضیح دهیم، باید بگوییم:
مفروضات حسابداری مجموعه ای از پیش فرض های بنیادی هستند که مشخص می کنند فعالیت های مالی یک واحد اقتصادی را چگونه باید در حسابداری در نظر بگیریم و گزارش کنیم.
برای مثال، وقتی حسابدار معاملات یک فروشگاه را ثبت می کند، باید بداند که حساب های فروشگاه از حساب های شخصی مالک جداست، فعالیت فروشگاه در آینده قابل پیش بینی ادامه دارد و اطلاعات مالی آن باید در دوره های زمانی مشخص گزارش شود.
این مفروضات باعث می شوند اطلاعات مالی بر اساس یک چارچوب مشخص ثبت و گزارش شوند و استفاده کنندگان بتوانند صورت های مالی را بهتر درک و مقایسه کنند.
انواع مفروضات حسابداری چیست؟
در طبقه بندی رایج در آموزش حسابداری ایران، پنج فرض اصلی عبارت اند از:
- فرض تفکیک شخصیت
- فرض تداوم فعالیت
- فرض دوره مالی
- فرض واحد اندازه گیری پولی
- فرض مبنای تعهدی
نکته مهم این است که این دسته بندی را نباید با همه چارچوب های گزارشگری مالی در جهان یکسان در نظر گرفت. اصطلاح «مفروضات حسابداری» در ادبیات آموزشی حسابداری ایران کاربرد مشخصی دارد و ممکن است در چارچوب های مفهومی و استانداردهای مختلف، نحوه طبقه بندی مفاهیم متفاوت باشد. بنابراین، در ادامه از همین طبقه بندی رایج در آموزش حسابداری ایران استفاده می کنیم.
1 . فرض تفکیک شخصیت
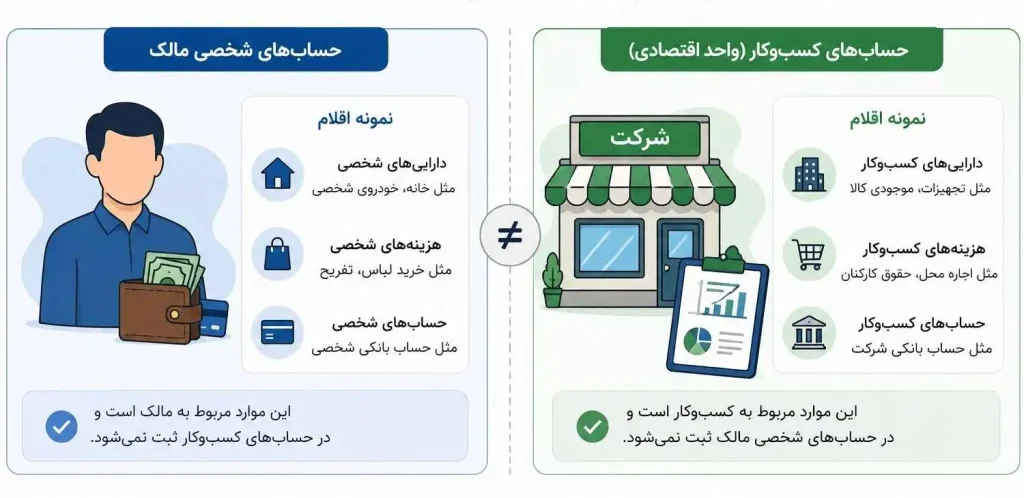
فرض تفکیک شخصیت بیان می کند که برای هر واحد اقتصادی، یک شخصیت حسابداری مستقل از مالک یا مالکان آن در نظر گرفته می شود. بنابراین، رویدادهای مالی مربوط به کسب وکار باید از معاملات و دارایی های شخصی مالک جدا باشند.
به زبان ساده، اگر شما صاحب یک فروشگاه باشید، حسابداری فروشگاه با حساب های شخصی شما یکی نیست.
مثال: فرض کنید مالک یک فروشگاه، از حساب شخصی خود مبلغی برای خرید تجهیزات فروشگاه پرداخت می کند. این مبلغ باید در حسابداری فروشگاه به عنوان آورده یا سرمایه گذاری مالک ثبت شود، نه اینکه بدون توضیح به عنوان درآمد فروشگاه ثبت شود.
همین موضوع درباره هزینه های شخصی مالک نیز صدق می کند. برای مثال، هزینه خرید لوازم شخصی مالک نباید به عنوان هزینه فروشگاه ثبت شود.
نکته: فرض تفکیک شخصیت یک مفهوم حسابداری است و نباید آن را با استقلال کامل حقوقی در همه انواع کسب و کارها یکی دانست. موضوع این فرض، تفکیک واحد حسابداری از مالک برای اهداف ثبت و گزارشگری مالی است.
2 . فرض تداوم فعالیت
فرض تداوم فعالیت یعنی در حالت عادی فرض می شود واحد اقتصادی در آینده قابل پیش بینی به فعالیت خود ادامه می دهد، مگر اینکه شواهدی برخلاف آن وجود داشته باشد.
این فرض به این معنی نیست که یک شرکت قرار است برای همیشه فعالیت کند؛ بلکه یعنی در زمان تهیه گزارش های مالی، فرض بر این است که واحد اقتصادی در آینده نزدیک قصد یا ضرورت توقف فعالیت ندارد.
مثال: فرض کنید یک شرکت تولیدی یک دستگاه صنعتی خریداری کرده است و انتظار دارد چندین سال از آن استفاده کند. در شرایط عادی، حسابداری این دارایی بر مبنای فعالیت مستمر شرکت انجام می شود و بهای آن طی دوره های استفاده، از طریق استهلاک به هزینه منظور می شود.
3 . فرض دوره مالی
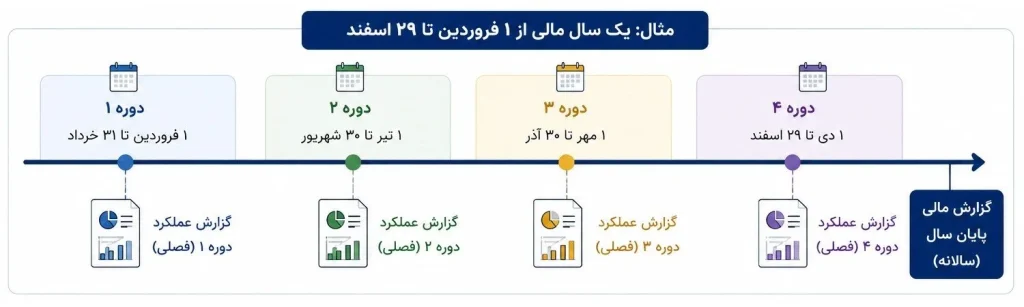
عمر واقعی یک واحد اقتصادی ممکن است بسیار طولانی باشد و نمی توان برای اطلاع از عملکرد آن تا زمان پایان فعالیت صبر کرد. به همین دلیل، فعالیت واحد اقتصادی به دوره های زمانی مشخص تقسیم می شود و برای هر دوره، اطلاعات مالی گزارش می شود. این مفهوم فرض دوره مالی نام دارد.
برای مثال، یک کسب و کار ممکن است صورت های مالی خود را برای یک سال مالی تهیه کند. در این صورت می توان عملکرد و وضعیت مالی آن دوره را بررسی و با دوره های قبلی مقایسه کرد.
مثال: اگر یک شرکت از ابتدای فروردین تا پایان اسفند یک دوره مالی داشته باشد، درآمدها و هزینه های مربوط به این دوره برای تهیه گزارش های مالی آن دوره مورد بررسی قرار می گیرند.
فرض دوره مالی به مدیران و سایر استفاده کنندگان اطلاعات مالی کمک می کند بدون اینکه منتظر پایان عمر واحد اقتصادی باشند، عملکرد آن را در بازه های زمانی مشخص ارزیابی کنند.
پیشنهاد برای مطالعه : استانداردهای حسابداری چیست و چرا وجود دارند؟
4 . فرض واحد اندازه گیری پولی
در حسابداری، همه رویداد های مالی باید با یک معیار مشترک ثبت شوند. فرض واحد اندازه گیری پولی می گوید هر معامله یا رویداد مالی که قابل اندازه گیری است، باید با پول (مثل ریال) سنجیده و در گزارش های مالی ثبت شود.
این فرض به این معنا نیست که ارزش واقعی پول در طول زمان هیچ تغییری نمی کند.
مثال: مهارت کارکنان، رضایت مشتریان یا اعتبار یک برند می تواند برای یک کسب و کار ارزش اقتصادی داشته باشد، اما هر یک از این موارد لزوماً به شکل مستقیم و قابل اتکا قابل اندازه گیری پولی نیستند. در نتیجه، همه عوامل مؤثر بر یک کسب و کار الزاماً در حسابداری به عنوان یک قلم مالی ثبت نمی شوند.
5 . فرض مبنای تعهدی
در مبنای تعهدی، درآمدها و هزینه ها بر اساس زمان وقوع و تحقق رویداد اقتصادی شناسایی می شوند، نه صرفاً زمانی که وجه نقد دریافت یا پرداخت می شود. این مفهوم یکی از مفروضات رایج در طبقه بندی آموزشی حسابداری ایران است.
به زبان ساده، دریافت یا پرداخت پول همیشه با زمان شناسایی درآمد یا هزینه یکسان نیست.
مثال: فرض کنید یک شرکت در اسفندماه خدماتی به مشتری ارائه کرده و مبلغ آن را در فروردین سال بعد دریافت می کند. در مبنای تعهدی، درآمد مربوط به خدمات بر اساس زمان ارائه خدمت و تحقق درآمد شناسایی می شود، نه صرفاً در زمان دریافت وجه نقد.
همین موضوع درباره هزینه ها نیز وجود دارد. اگر شرکتی خدمتی را دریافت کرده باشد اما وجه آن را در ماه بعد پرداخت کند، صرفاً به دلیل تأخیر در پرداخت، هزینه مربوط به دوره وقوع رویداد به دوره بعد منتقل نمی شود.
نکته علمی: «مبنای تعهدی» با «فرض دوره مالی» یکسان نیست. فرض دوره مالی، فعالیت واحد اقتصادی را به دوره های زمانی تقسیم می کند؛ مبنای تعهدی نیز مشخص می کند درآمدها و هزینه ها بر اساس وقوع رویداد اقتصادی شناسایی شوند، نه صرفاً جریان نقدی.
تفاوت اصول و مفروضات حسابداری چیست؟
یکی از پرسش های رایج این است که فرق اصول و مفروضات حسابداری چیست؟
به زبان ساده، مفروضات حسابداری پایه و چارچوب حسابداری را مشخص می کنند؛ اما اصول حسابداری می گویند رویدادهای مالی چگونه ثبت و گزارش شوند.
| اصول حسابداری | مفروضات حسابداری |
| قواعد و مبانی مورد استفاده در ثبت و گزارشگری مالی هستند. | پیش فرض های بنیادی برای انجام حسابداری هستند. |
| نحوه برخورد حسابداری با رویدادهای مالی را مشخص می کنند. | چارچوب و زمینه انجام حسابداری را مشخص می کنند. |
| نمونه: بهای تمام شده تاریخی و شناسایی درآمد در طبقه بندی های آموزشی سنتی | نمونه: فرض تفکیک شخصیت و تداوم فعالیت |
پیشنهاد برای مطالعه : اصول حسابداری | معرفی 10 تا اصل مهم
چرا مفروضات حسابداری مهم هستند؟
مفروضات حسابداری کمک می کنند رویدادهای مالی یک واحد اقتصادی بر اساس یک چارچوب مشخص ثبت و گزارش شوند. اگر هر حسابدار یا هر واحد اقتصادی بدون یک چارچوب مشترک درباره نحوه ثبت و گزارش رویدادها تصمیم بگیرد، مقایسه و تفسیر اطلاعات مالی بسیار دشوار خواهد شد.
برای مثال، فرض تفکیک شخصیت مشخص می کند که هزینه های شخصی مالک نباید با هزینه های کسب وکار مخلوط شود. فرض دوره مالی امکان گزارش عملکرد در بازه های زمانی مشخص را فراهم می کند و مبنای تعهدی باعث می شود اطلاعات مالی فقط به دریافت و پرداخت وجه نقد محدود نشود.
در نتیجه، آشنایی با مفروضات حسابداری فقط برای حسابداران اهمیت ندارد؛ مدیران، صاحبان کسب وکار و سایر استفاده کنندگان اطلاعات مالی نیز برای درک درست گزارش های مالی به این مفاهیم نیاز دارند.
جمع بندی
مفروضات حسابداری پیش فرض های بنیادی هستند که چارچوب انجام حسابداری و گزارشگری مالی را شکل می دهند. در طبقه بندی رایج آموزشی حسابداری در ایران، پنج فرض اصلی شامل تفکیک شخصیت، تداوم فعالیت، دوره مالی، واحد اندازه گیری پولی و مبنای تعهدی است.
درک این مفاهیم به شما کمک می کند بهتر متوجه شوید چرا معاملات شخصی مالک از معاملات کسب وکار جدا ثبت می شوند، چرا عملکرد شرکت در دوره های زمانی مشخص گزارش می شود و چرا زمان دریافت یا پرداخت وجه نقد همیشه ملاک شناسایی درآمد و هزینه نیست.
مطالب مرتبط :
اصل یکنواختی در حسابداری چیست؟ [تعریف، مثالها و کاربردهای عملی]
سوالات متداول
مفروضات حسابداری به زبان ساده
مفروضات حسابداری مجموعه ای از پیش فرض های بنیادی هستند که مشخص می کنند فعالیت های مالی یک واحد اقتصادی را چگونه باید در حسابداری در نظر بگیریم و گزارش کنیم.
انواع مفروضات حسابداری چیست؟
فرض تفکیک شخصیت، فرض تداوم فعالیت، فرض دوره مالی، فرض واحد اندازه گیری پولی و فرض مبنای تعهدی
تفاوت اصول و مفروضات حسابداری چیست؟
به زبان ساده، مفروضات حسابداری پایه و چارچوب حسابداری را مشخص می کنند؛ اما اصول حسابداری می گویند رویدادهای مالی چگونه ثبت و گزارش شوند.