

برای پاسخ به پرسش مشاغل معاف از مالیات، نام شغل به تنهایی کافی نیست. قانون ممکن است درآمد حاصل از یک فعالیت مشخص را معاف کند، برای آن مالیات با نرخ صفر در نظر بگیرد یا فقط عرضه یک کالا و خدمت را از مالیات بر ارزش افزوده معاف بداند. این سه حکم یکسان نیستند.
برای مثال، درآمد شخصی که ماهی پرورش می دهد در محدوده فعالیت های ماده ۸۱ قرار می گیرد. اما کسی که ماهی دیگران را می خرد و در فروشگاه می فروشد، نمی تواند صرفاً به استناد همان ماده، درآمد فروشگاهش را معاف بداند. در این فهرست، هر گروه همراه با مبنای قانونی و شرط اصلی آن آمده است.
فهرست فعالیت ها و مشاغل معافاز مالیات بر درآمد
| فعالیت یا نهاد | مبنای قانونی | محدوده و شرط اصلی |
| کشاورزی، باغداری و پرورش نخیلات | ماده ۸۱ | درآمد حاصل از خود فعالیت کشاورزی |
| دامپروری، دامداری و پرورش طیور | ماده ۸۱ | درآمد حاصل از فعالیت پرورش |
| پرورش ماهی و زنبور عسل | ماده ۸۱ | درآمد فعالیت پرورش |
| صیادی، ماهیگیری و نوغانداری | ماده ۸۱ | درآمد فعالیت های نام برده در قانون |
| احیای مراتع و جنگل ها | ماده ۸۱ | درآمد فعالیت موضوع ماده |
| تعاونی های مشخص شده در قانون | ماده ۱۳۳ | نوع تعاونی و درآمد آن |
| مدارس و مراکز آموزشی مشخص | ماده ۱۳۴ | درآمد آموزشی در محدوده ماده |
| مؤسسات نگهداری معلولان | ماده ۱۳۴ | پروانه فعالیت و درآمد نگهداری |
| باشگاه ها و مؤسسات ورزشی | ماده ۱۳۴ | مجوز و درآمد منحصراً ورزشی |
| فعالیت های انتشاراتی، مطبوعاتی، قرآنی، فرهنگی و هنری | بند ل ماده ۱۳۹ | مجوز، نوع فعالیت و احکام سال عملکرد |
| کمک ها و هدایای مؤسسات خیریه ثبت شده | بند ط ماده ۱۳۹ | شرایط مصرف و نظارت قانونی |
| درآمد موقوفات عام | بند ح ماده ۱۳۹ | مصرف در امور مقرر و تأییدهای لازم |
| کارگاه های فرش دستباف و صنایع دستی | ماده ۱۴۲ | درآمد کارگاه تولیدی، نه صرف فروشندگی |
| تعاونی ها و اتحادیه های تولیدی مربوط | ماده ۱۴۲ | فعالیت در محدوده همین ماده |
این گروه ها بر پایه قانون مالیات های مستقیم دسته بندی شده اند. در ادامه می بینید هر حکم دقیقاً به چه فعالیتی مربوط است. متن قانون مالیات های مستقیم
کشاورزی، دامداری و فعالیت های وابسته؛ ماده ۸۱
ماده ۸۱ درآمد حاصل از فعالیت های کشاورزی، دامپروری، دامداری، پرورش ماهی و زنبور عسل، پرورش طیور، صیادی و ماهیگیری، نوغانداری، احیای مراتع و جنگل ها، باغداری و پرورش نخیلات را از مالیات بر درآمد معاف کرده است.
نکته تعیین کننده این است که درآمد مورد بررسی، از فعالیت کشاورزی یا پرورشی خود شما به دست آمده باشد. خرید محصول از تولیدکننده و فروش مجدد آن، فعالیت دیگری است و باید جدا بررسی شود.
مثال: اگر شما در مزرعه خود ماهی پرورش می دهید و بخشی از درآمدتان از فروش تجهیزات پرورش ماهی است، این دو درآمد را یکسان تلقی نکنید. درآمد پرورش با ماده ۸۱ بررسی می شود؛ درآمد فروش تجهیزات، فعالیت تجاری جداگانه ای است.
تعاونی های روستایی، عشایری و سایر تعاونی های مشخص؛ ماده ۱۳۳
ماده ۱۳۳ برای درآمد شرکت های تعاونی روستایی، عشایری، کشاورزی، صیادان، کارگری، کارمندی، دانشجویان و دانش آموزان و اتحادیه های آن ها حکم معافیت دارد. این حکم به وضعیت قانونی و درآمد خود تعاونی مربوط است؛ عضو بودن در تعاونی، تمام درآمدهای شخصی عضو را معاف نمی کند.
آموزش، نگهداری معلولان و ورزش؛ ماده ۱۳۴
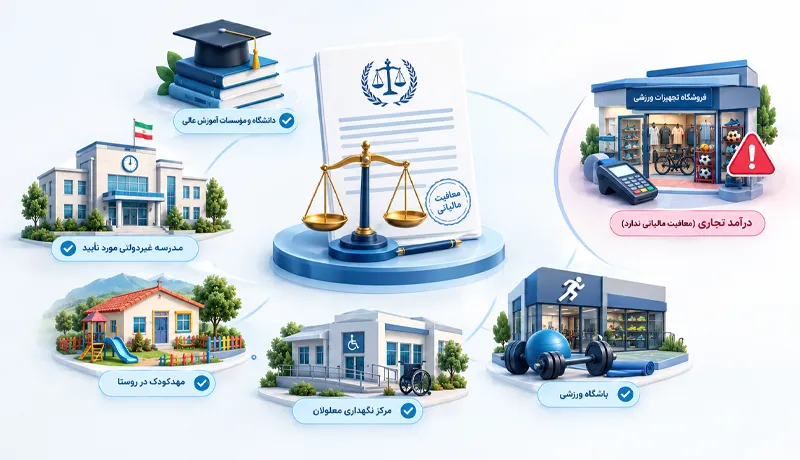
ماده ۱۳۴ درآمد حاصل از تعلیم و تربیت مدارس غیردولتی مشمول، آموزشگاه های آزاد فنی وحرفه ای دارای مجوز، دانشگاه ها و مراکز آموزش عالی غیرانتفاعی و مهدهای کودک در مناطق کمترتوسعه یافته و روستاها را در محدوده مقرر جزء مشاغل معاف از مالیات می داند. این ماده همچنین به درآمد مؤسسات دارای پروانه برای نگهداری معلولان ذهنی و حرکتی و درآمد باشگاه ها و مؤسسات ورزشی دارای مجوز از فعالیت های منحصراً ورزشی می پردازد.
پس یک باشگاه ورزشی نباید درآمد فروش تجهیزات یا فعالیت تجاری دیگرش را بدون بررسی، جزو درآمد معاف ورزشی ثبت کند. همچنین شرط محل فعالیت مهدکودک را نمی توان از متن قانون حذف کرد.
فعالیت های فرهنگی، هنری و خیریه؛ ماده ۱۳۹
بند ل ماده ۱۳۹ به فعالیت های انتشاراتی، مطبوعاتی، قرآنی، فرهنگی و هنری در حدود مجوزهای مقرر می پردازد. بنابراین «نویسنده»، «هنرمند» یا «ناشر» بودن به تنهایی برای معاف دانستن همه دریافتی ها کافی نیست؛ موضوع فعالیت، مجوز، اسناد درآمد و احکام مربوط به سال عملکرد باید بررسی شوند.
در همین ماده، برای کمک ها و هدایای دریافتی مؤسسات خیریه و عام المنفعه ثبت شده و برای بخش مشخصی از درآمد موقوفات عام نیز احکامی آمده است. این موارد به مصرف درآمد، نظارت و تأییدهای قانونی وابسته اند. صرف ثبت یک مؤسسه خیریه به معنی معافیت خودکار هر درآمد تجاری آن نیست.
کارگاه های فرش دستباف و صنایع دستی؛ ماده ۱۴۲
ماده ۱۴۲ درآمد کارگاه های فرش دستباف و صنایع دستی و تعاونی ها و اتحادیه های تولیدی مربوط به آن ها را از مالیات بر درآمد معاف می داند.
گلیم بافی، جاجیم بافی، نمدمالی، سفال سازی، خاتم سازی، فیروزه کوبی، حصیربافی، شیشه گری و کاشی سازی از رشته های مندرج در فهرست صنایع دستی مرتبط با اجرای این ماده هستند. بااین حال، آنچه باید در پرونده شما احراز شود درآمد فعالیت تولیدی مشمول ماده است. فروش محصولات آماده دیگران در یک مغازه، صرفاً به دلیل صنایع دستی بودن کالا، همان درآمد کارگاه تولیدی نیست.
کدام فعالیت ها مالیات با نرخ صفر دارند
برخی فعالیت ها به جای معافیت مستقیم، در شرایط قانونی از مالیات با نرخ صفر برخوردار می شوند. نرخ صفر به معنی بی نیازی از رسیدگی یا ارائه مدارک نیست.
واحدهای تولیدی و معدنی، بیمارستان ها و مراکز اقامتی؛ ماده ۱۳۲
ماده ۱۳۲ برای درآمد ابرازی برخی واحدهای تولیدی و معدنی اشخاص حقوقی غیردولتی و نیز درآمد خدماتی بیمارستان ها، هتل ها و مراکز اقامتی گردشگری واجد شرایط، نرخ صفر در دوره مقرر پیش بینی کرده است. مجوز، تاریخ شروع بهره برداری، محل فعالیت و دیگر قیود ماده در نتیجه مؤثرند. پس نمی توان گفت هر کارخانه، معدن، بیمارستان یا هتلی بدون بررسی، مالیات نمی پردازد.
صادرکنندگان خدمات و کالاهای غیرنفتی؛ ماده ۱۴۱
ماده ۱۴۱ برای درآمد حاصل از صادرات خدمات، کالاهای غیرنفتی و محصولات بخش کشاورزی نرخ صفر مقرر کرده است. حکم صادرات مواد خام و کالاهای واسطه ای نیمه خام متفاوت است. اسناد صادرات، نوع کالا یا خدمت و انجام تکالیف مربوط، از جمله مقررات ارزی، باید بررسی شوند.
شرکت های دانش بنیان
قانون حمایت از شرکت ها و مؤسسات دانش بنیان نیز حمایت مالیاتی پیش بینی کرده است. برخورداری از آن به تأیید صلاحیت و درآمد فعالیت یا محصول واجد شرایط بستگی دارد. دانش بنیان بودن شرکت، تمام درآمدهای آن را خودکار معاف نمی کند.
برای موضوع تراکنش ها و دستگاه پوز، مقاله مشاغل معاف از مالیات کارتخوان را جداگانه ببینید.
اگر پرسش شما درباره سقف درآمد معاف است، مقاله تا چه درآمدی معاف از مالیات است؟ به آن می پردازد.
برای استفاده از قانون مشاغل معاف از مالیات چه کاری باید انجام دهید؟
1️⃣ ابتدا مشخص کنید درآمد شما دقیقاً از کدام فعالیت به دست آمده است.
2️⃣ سپس ماده قانونی، مجوزها و شرایط مربوط به سال عملکرد مالیاتی را بررسی کنید.
3️⃣ اگر چند فعالیت دارید، درآمد و هزینه هرکدام را جدا ثبت کنید.
برای مثال، درآمد تولید صنایع دستی را با درآمد فروش محصولات خریداری شده یکی نگیرید.
ارائه به موقع اظهارنامه، دفاتر یا اسناد و مدارک مقرر، طبق ماده ۱۴۶ مکرر، شرط استفاده از بسیاری از معافیت ها و نرخ صفر است؛ استثناها و تکلیف دقیق را باید با حکم مربوط به فعالیت خود تطبیق دهید.
برای نگهداری منظم اطلاعات خرید، فروش و درآمد فعالیت های مختلف می توانید نرم افزار حسابداری معین را بررسی کنید.
پرسش های متداول
آیا داشتن مجوز برای معافیت کافی است؟
همیشه خیر. در بعضی مواد، مجوز یکی از شرایط است؛ نوع درآمد، محل یا دوره فعالیت، مصرف وجوه و انجام تکالیف مالیاتی نیز ممکن است لازم باشند.
آیا هر کسب و کار خانگی معاف از مالیات است؟
خیر. خانگی بودن محل کار به تنهایی مبنای معافیت نیست. باید ببینید فعالیت و درآمد شما با کدام حکم قانونی، مانند ماده ۱۴۲ برای کارگاه صنایع دستی، انطباق دارد.
نتیجه
برای تشخیص معافیت، به جای تکیه بر نام شغل، درآمد مشخص خود را با ماده قانونی و شرایط همان سال تطبیق دهید.