

دارایی ثابت نامشهود، دارایی قابل تشخیصی است که ماهیت فیزیکی ندارد، اما می تواند در آینده برای کسب و کار منفعت اقتصادی ایجاد کند. نرم افزار خریداری شده، حق اختراع، حق نشر، مجوز و بعضی حقوق قراردادی از نمونه های آن هستند.
برای شناسایی یک مورد به عنوان دارایی نامشهود، فقط ارزشمند بودن آن کافی نیست. واحد تجاری باید بتواند دارایی را کنترل کند، منافع اقتصادی آتی آن محتمل باشد و بهای تمام شده را نیز به شکل اتکاپذیر اندازه گیری کند.
در استاندارد های حسابداری معمولاً از اصطلاح «دارایی نامشهود» استفاده می شود. عبارت «دارایی ثابت نامشهود» نیز در جست و جوها و گفت و گوهای حسابداری رایج است و به دارایی های نامشهودی اشاره دارد که برای استفاده بلندمدت نگهداری می شوند.
دارایی ثابت نامشهود چیست؟
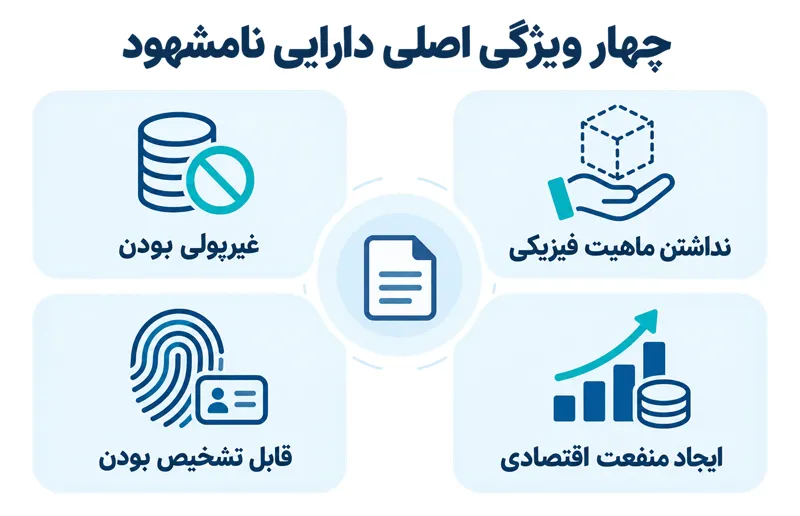
دارایی نامشهود یک دارایی غیرپولی و قابل تشخیص است که ماهیت عینی یا فیزیکی ندارد. ارزش این دارایی از حق استفاده، دانش، فناوری، امتیاز قانونی یا مزیت اقتصادی مرتبط با آن ایجاد می شود.
برای مثال، یک نرم افزار سازمانی قابل لمس نیست، اما می تواند فرایند فروش، حسابداری یا انبارداری شرکت را مدیریت کند. حق اختراع نیز شکل فیزیکی ندارد، اما می تواند برای مدت مشخصی حق انحصاری تولید یا استفاده از یک محصول را در اختیار مالک قرار دهد.
نباید هر عامل ارزش آفرین را دارایی نامشهود حسابداری در نظر گرفت. دانش کارکنان، اعتبار عمومی شرکت یا مشتریان وفادار ممکن است بسیار ارزشمند باشند، اما اگر شرایط شناسایی دارایی را نداشته باشند، در ترازنامه ثبت نمی شوند.
شرایط شناسایی دارایی نامشهود در حسابداری
برای ثبت یک دارایی نامشهود، باید چند شرط اصلی بررسی شود.
قابل تشخیص بودن دارایی
دارایی باید از سایر اجزای کسب و کار قابل تفکیک باشد. این شرط زمانی برقرار است که دارایی قابل فروش، انتقال، اجاره یا صدور مجوز باشد یا از یک حق قانونی و قراردادی ایجاد شده باشد.
کنترل دارایی توسط واحد تجاری
شرکت باید بتواند از منافع دارایی استفاده کند و دسترسی دیگران به این منافع را محدود سازد. داشتن قرارداد، مجوز یا حق مالکیت فکری می تواند نشانه ای از کنترل باشد.
وجود منافع اقتصادی آتی
دارایی باید احتمالاً در آینده برای شرکت درآمد ایجاد کند یا هزینه ها را کاهش دهد. برای مثال، نرم افزار مدیریت تولید ممکن است مصرف مواد را کاهش دهد.
اندازه گیری اتکاپذیر بهای تمام شده
شرکت باید بتواند مخارج مربوط به تحصیل یا ایجاد دارایی را به شکل قابل اتکا تعیین کند. اگر مخارج پروژه از سایر فعالیت ها قابل تفکیک نباشد، شناسایی دارایی دشوار خواهد بود.
لیست دارایی های نامشهود با مثال
فهرست زیر نمونه های رایج دارایی نامشهود را نشان می دهد. شناسایی هر مورد به شرایط قرارداد، نحوه تحصیل و معیارهای حسابداری بستگی دارد.
| نوع دارایی | مثال | منبع ایجاد ارزش |
| نرم افزار | نرم افزار حسابداری خریداری شده | خودکارسازی و کنترل فرایندها |
| حق اختراع | حق انحصاری ساخت یک محصول | جلوگیری از استفاده بدون مجوز |
| حق نشر | حق انتشار کتاب یا محتوای آموزشی | فروش یا اعطای مجوز انتشار |
| علامت تجاری خریداری شده | علامت تحصیل شده از شرکت دیگر | شناخت بازار و تمایز محصول |
| حق امتیاز | امتیاز بهره برداری از یک فرایند | استفاده اقتصادی از یک حق |
| مجوز | مجوز فعالیت یا بهره برداری | امکان انجام فعالیت مشخص |
| فرانشیز | حق استفاده از نام و مدل کسب و کار | دسترسی به برند و روش عملیاتی |
| دامنه اینترنتی | دامنه اصلی خریداری شده | دسترسی و شناسایی آنلاین |
| حق پخش | حق نمایش یا انتشار محتوا | کسب درآمد از توزیع محتوا |
| روابط قراردادی | قراردادهای تحصیل شده با مشتریان | درآمدهای قراردادی آینده |
آیا برند همیشه دارایی نامشهود است
برند از نظر اقتصادی می تواند بسیار ارزشمند باشد، اما هر برند ساخته شده در داخل شرکت لزوماً در ترازنامه به عنوان دارایی ثبت نمی شود. مخارج تبلیغات، بازاریابی و توسعه نام تجاری معمولاً به سادگی از هزینه های توسعه کل کسب و کار جدا نمی شوند.
در مقابل، اگر یک علامت تجاری به صورت جداگانه خریداری شود، تعیین بهای تمام شده و بررسی شرایط شناسایی آن ساده تر است.
آیا سرقفلی دارایی نامشهود است
سرقفلی ماهیت نامشهود دارد، اما با دارایی های نامشهود قابل تشخیص تفاوت دارد. سرقفلی معمولاً در نتیجه تحصیل یک کسب و کار ایجاد می شود و نمی توان آن را به صورت مستقل از کل کسب و کار فروخت.
سرقفلی ایجادشده در داخل شرکت صرفاً به دلیل شهرت، مشتریان وفادار یا عملکرد مناسب در حساب ها شناسایی نمی شود.
چه مواردی دارایی نامشهود محسوب نمی شوند
نداشتن ماهیت فیزیکی به تنهایی یک مورد را به دارایی نامشهود تبدیل نمی کند. موارد زیر ممکن است ارزشمند باشند، اما معمولاً بدون احراز شرایط لازم به عنوان دارایی ثبت نمی شوند:
- مهارت و تجربه کارکنان
- فهرست مشتریان ایجادشده در داخل شرکت
- شهرت داخلی کسب وکار
- مخارج تبلیغات
- مخارج آموزش کارکنان
- هزینه راه اندازی اولیه
- زیان های ابتدای فعالیت
- مخارج جابه جایی یا تجدید ساختار
- ایده ای که هنوز تحت کنترل شرکت قرار نگرفته است
- مخارج تحقیقاتی فاقد شرایط شناسایی دارایی
این مخارج معمولاً در زمان وقوع به عنوان هزینه شناسایی می شوند، مگر اینکه استاندارد مربوطه برخورد دیگری را الزامی کرده باشد.
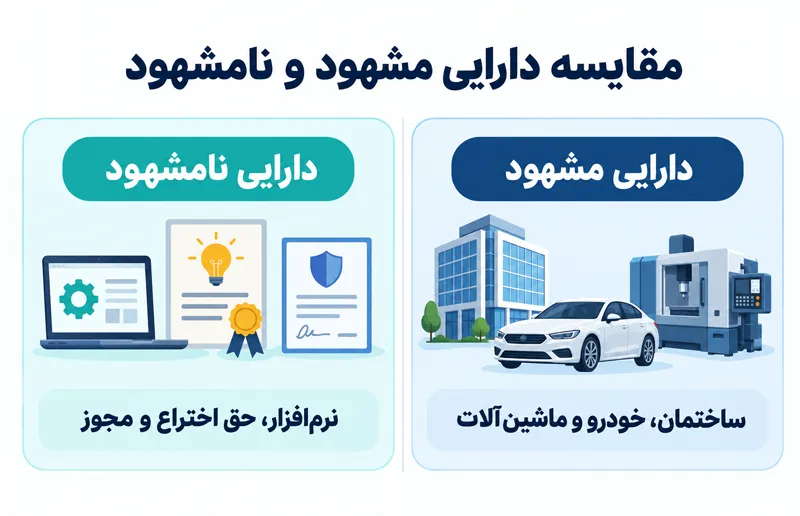
تفاوت دارایی مشهود و نامشهود
دارایی مشهود ماهیت فیزیکی دارد؛ اما دارایی نامشهود از یک حق، فناوری، قرارداد یا مزیت قابل کنترل ارزش می گیرد.
| معیار | دارایی مشهود | دارایی نامشهود |
| ماهیت فیزیکی | دارد | ندارد |
| مثال | ساختمان، خودرو و ماشین آلات | نرم افزار، حق اختراع و مجوز |
| مبنای ارزش | استفاده از دارایی فیزیکی | استفاده از حق یا دانش قابل کنترل |
| کاهش بهای ثبت شده | استهلاک | استهلاک یا کاهش ارزش |
| عمر مفید | معمولاً معین | ممکن است معین یا نامعین باشد |
| ارائه | دارایی غیرجاری مشهود | دارایی نامشهود |
برای مطالعه جزئیات گروه اول می توانید مقاله دارایی ثابت مشهود در حسابداری چیست؟ کاربرد، مثال و استهلاک را مطالعه کنید.
برای شناخت ساختار کامل ثبت و کنترل دارایی های ثابت نیز مقاله حسابداری دارایی های ثابت چیست؟ (راهنمای کامل + مثال عملی) توضیحات تکمیلی ارائه می دهد.
دارایی نامشهود خریداری شده و ایجادشده در شرکت
نحوه تحصیل دارایی بر ثبت حسابداری آن اثر می گذارد.
دارایی نامشهود خریداری شده
وقتی شرکت یک نرم افزار، مجوز یا حق اختراع را به صورت جداگانه خریداری می کند، قیمت خرید معمولاً مبنای مشخصی برای اندازه گیری دارد. مخارج مستقیم لازم برای آماده سازی دارایی جهت استفاده نیز می توانند بخشی از بهای تمام شده باشند. هزینه های عمومی، آموزش کارکنان و زیان های اولیه معمولاً بخشی از بهای دارایی محسوب نمی شوند.
دارایی نامشهود ایجادشده در داخل شرکت
شناسایی دارایی ایجادشده در داخل شرکت دشوارتر است؛ زیرا باید مشخص شود مخارج انجام شده چه زمانی از هزینه جاری به مخارج قابل انتساب به دارایی تبدیل شده اند. این موضوع به ویژه در پروژه های تحقیق و توسعه اهمیت دارد.
مخارج تحقیق
در مرحله تحقیق، شرکت هنوز نتوانسته است امکان پذیری فنی و اقتصادی پروژه را به اندازه کافی اثبات کند. مخارج این مرحله معمولاً هنگام وقوع به عنوان هزینه شناسایی می شوند. جست وجوی کاربردهای جدید، مطالعات اولیه و آزمایش ایده ها پیش از انتخاب راه حل نهایی نمونه فعالیت تحقیقاتی هستند.
مخارج توسعه
در مرحله توسعه، نتیجه تحقیق برای طراحی یا تولید محصول، فرایند یا نرم افزار مشخص به کار گرفته می شود. شناسایی مخارج توسعه به عنوان دارایی تنها زمانی امکان پذیر است که شرایط لازم، از جمله امکان پذیری فنی، قصد و توان تکمیل پروژه، وجود منافع اقتصادی آتی و امکان اندازه گیری مخارج احراز شوند.
هزینه هایی که پیش از احراز این شرایط به عنوان هزینه دوره ثبت شده اند، صرفاً به دلیل موفقیت بعدی پروژه دوباره به دارایی تبدیل نمی شوند.
بهای تمام شده دارایی نامشهود شامل چیست
بهای تمام شده دارایی خریداری شده می تواند شامل موارد زیر باشد:
- قیمت خرید پس از کسر تخفیف ها
- حقوق و عوارض غیرقابل استرداد
- حق الزحمه تخصصی مستقیم
- مخارج نصب و پیکربندی
- هزینه آزمایش عملکرد
- سایر مخارج مستقیم لازم برای آماده سازی دارایی
موارد زیر معمولاً در بهای دارایی منظور نمی شوند:
- آموزش کاربران
- تبلیغات و معرفی محصول
- هزینه های اداری عمومی
- هزینه انتقال فعالیت به محل جدید
- زیان های عملیاتی اولیه
- مخارجی که پس از آماده شدن دارایی برای استفاده ایجاد می شوند
برای مثال، هزینه خرید و نصب یک نرم افزار ممکن است در بهای دارایی قرار گیرد، اما هزینه آموزش کارکنان برای استفاده از آن معمولاً هزینه دوره است.
ثبت حسابداری دارایی ثابت نامشهود
ثبت خرید دارایی نامشهود
فرض کنید شرکتی یک نرم افزار مستقل را به مبلغ ۲۴۰ میلیون تومان خریداری کرده و تمام مبلغ را از بانک پرداخت کرده است.
| شرح حساب | بدهکار | بستانکار |
| دارایی نامشهود ـ نرم افزار | ۲۴۰ میلیون تومان | ـ |
| بانک | ـ | ۲۴۰ میلیون تومان |
در این مثال فرض شده است نرم افزار شرایط شناسایی به عنوان دارایی را دارد و برای استفاده بیش از یک دوره مالی تهیه شده است.
اگر نرم افزار بخشی جدایی ناپذیر از یک سخت افزار باشد و سخت افزار بدون آن کار نکند، ممکن است نرم افزار همراه با دارایی مشهود مربوط طبقه بندی شود. نرم افزار مستقل معمولاً به عنوان دارایی نامشهود بررسی می شود.
ثبت استهلاک دارایی نامشهود
اگر عمر مفید نرم افزار چهار سال، ارزش باقیمانده صفر و روش استهلاک خط مستقیم باشد، استهلاک سالانه برابر است با:
استهلاک سالانه = ۲۴۰ ÷ ۴ = ۶۰ میلیون تومان
ثبت پایان سال:
| شرح حساب | بدهکار | بستانکار |
| هزینه استهلاک دارایی نامشهود | ۶۰ میلیون تومان | ـ |
| استهلاک انباشته دارایی نامشهود | ـ | ۶۰ میلیون تومان |
نحوه نام گذاری حساب ها ممکن است بر اساس کدینگ حسابداری شرکت متفاوت باشد.
استهلاک دارایی های نامشهود چگونه محاسبه می شود
نحوه برخورد با استهلاک به عمر مفید دارایی بستگی دارد.
دارایی نامشهود با عمر مفید معین
دارایی دارای عمر مفید معین باید طی عمر مفید خود به صورت سیستماتیک مستهلک شود. استهلاک از زمانی آغاز می شود که دارایی در موقعیت و شرایط لازم برای استفاده موردنظر مدیریت قرار گرفته باشد.
استهلاک سالانه = مبلغ استهلاک پذیر ÷ عمر مفید
مبلغ استهلاک پذیر = بهای تمام شده _ ارزش باقیمانده
اگر الگوی مصرف منافع اقتصادی دارایی قابل تعیین نباشد، روش خط مستقیم معمولاً گزینه قابل فهم تری است. روش انتخاب شده باید با الگوی مصرف منافع اقتصادی مطابقت داشته باشد.
دارایی نامشهود با عمر مفید نامعین
دارایی دارای عمر مفید نامعین مستهلک نمی شود؛ زیرا دوره مشخصی برای پایان منافع اقتصادی آن قابل تعیین نیست. واژه «نامعین» به معنای دائمی یا نامحدود نیست. شرکت باید وضعیت دارایی را بازنگری و آن را از نظر کاهش ارزش بررسی کند.
| نوع عمر مفید | نحوه برخورد |
| عمر مفید معین | محاسبه استهلاک طی عمر مفید |
| عمر مفید نامعین | عدم محاسبه استهلاک و بررسی کاهش ارزش |
| تغییر از نامعین به معین | تعیین عمر مفید و اعمال برآورد جدید |
جدول استهلاک دارایی های نامشهود
یک جدول ثابت و یکسان برای عمر مفید حسابداری تمام دارایی های نامشهود وجود ندارد. عمر مفید باید بر اساس عواملی مانند قرارداد، دوره کنترل، تغییرات فناوری، الگوی استفاده و مدت ایجاد منافع اقتصادی برآورد شود.
نکته : جدول زیر ادامه مثال نرم افزار ۲۴۰ میلیون تومانی با عمر مفید چهار سال و ارزش باقیمانده صفر است:
| پایان سال | استهلاک سالانه | استهلاک انباشته | مبلغ دفتری پایان سال |
| سال اول | ۶۰ میلیون تومان | ۶۰ میلیون تومان | ۱۸۰ میلیون تومان |
| سال دوم | ۶۰ میلیون تومان | ۱۲۰ میلیون تومان | ۱۲۰ میلیون تومان |
| سال سوم | ۶۰ میلیون تومان | ۱۸۰ میلیون تومان | ۶۰ میلیون تومان |
| سال چهارم | ۶۰ میلیون تومان | ۲۴۰ میلیون تومان | صفر |
این جدول یک مثال حسابداری است و نباید به عنوان جدول عمومی استهلاک همه دارایی های نامشهود استفاده شود.
نحوه ارائه دارایی نامشهود در ترازنامه
دارایی نامشهود معمولاً در بخش دارایی های غیرجاری صورت وضعیت مالی ارائه می شود. مبلغ دفتری آن از رابطه زیر به دست می آید:
مبلغ دفتری = بهای تمام شده _ استهلاک انباشته و کاهش ارزش انباشته
اطلاعات مهمی مانند عمر مفید معین یا نامعین، روش استهلاک، نرخ یا دوره استهلاک و تغییرات مبلغ دفتری نیز بر اساس الزامات گزارشگری مالی افشا می شوند.
استفاده از نرم افزار حسابداری می تواند نگهداری اطلاعاتی مانند تاریخ تحصیل، بهای تمام شده، عمر مفید، روش استهلاک و استهلاک انباشته را منظم تر کند. با این حال، انتخاب طبقه بندی و عمر مفید همچنان به قضاوت حسابداری و مقررات مربوط نیاز دارد.
جمع بندی
دارایی ثابت نامشهود یک دارایی غیرپولی، قابل تشخیص و فاقد ماهیت فیزیکی است که می تواند برای کسب و کار منفعت اقتصادی ایجاد کند. نرم افزار، حق اختراع، حق نشر، مجوز و حق امتیاز از نمونه های رایج آن هستند.
هر مورد ارزشمندی را نمی توان در حسابداری دارایی نامشهود دانست. شرکت باید کنترل، قابلیت تشخیص، منافع اقتصادی آتی و امکان اندازه گیری اتکاپذیر بهای تمام شده را بررسی کند.
دارایی نامشهود با عمر مفید معین طی دوره استفاده مستهلک می شود. دارایی دارای عمر مفید نامعین استهلاک ندارد، اما از نظر کاهش ارزش بررسی می شود. همچنین دوره استهلاک حسابداری نباید بدون بررسی با جدول استهلاک مالیاتی یکسان در نظر گرفته شود.
پرسش های متداول
دارایی ثابت نامشهود چیست
دارایی ثابت نامشهود، دارایی قابل تشخیص و غیرپولی است که ماهیت فیزیکی ندارد، تحت کنترل واحد تجاری قرار دارد و انتظار می رود منافع اقتصادی آتی ایجاد کند.
استهلاک دارایی نامشهود از چه زمانی آغاز می شود
از زمانی که دارایی برای استفاده موردنظر مدیریت آماده باشد، نه لزوماً از تاریخ خرید، پرداخت یا عقد قرارداد.
چند مثال دارایی نامشهود چیست
نرم افزار مستقل، حق اختراع، حق نشر، مجوز، حق امتیاز، فرانشیز و علامت تجاری خریداری شده از نمونه های رایج هستند.
دارایی نامشهود در کدام قسمت ترازنامه ثبت می شود
این دارایی معمولاً در بخش دارایی های غیرجاری و پس از کسر استهلاک و کاهش ارزش انباشته ارائه می شود.