








یک واحد تولیدی در پایان ماه باید بداند ساخت محصولاتی که کامل شده اند واقعاً چقدر هزینه داشته است. جمع کردن خرید مواد، حقوق و قبض برق به تنهایی کافی نیست؛ چون ممکن است بخشی از مواد مصرف نشده یا تعدادی محصول هنوز نیمه ساخته باشد. بهای تمام شده کالای ساخته شده همین مشکل را حل می کند. در این مقاله فرمول را مرحله به مرحله با جدول و مثال توضیح می دهیم و تفاوت آن را با بهای تمام شده کالای فروش رفته مشخص می کنیم.
بهای تمام شده کالای ساخته شده چیست؟
بهای تمام شده کالای ساخته شده یا COGM، هزینه تولید محصولاتی است که طی یک دوره کامل شده و از حساب کالای در جریان ساخت به موجودی کالای ساخته شده منتقل شده اند.
این عدد فقط مربوط به محصول کامل شده است، نه همه محصولاتی که تولیدشان شروع شده است.
سه جزء اصلی هزینه تولید عبارت اند از:
1️⃣ مواد مستقیم مصرف شده؛ مانند چوب مصرف شده برای ساخت میز
2️⃣ دستمزد مستقیم؛ مانند دستمزد کارگری که روی ساخت محصول کار می کند
3️⃣ سربار ساخت؛ مانند استهلاک ماشین آلات، حقوق سرپرست تولید و برق بخش تولید
فرمول بهای تمام شده کالای ساخته شده
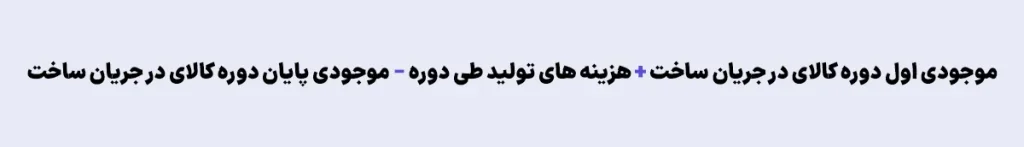
فرمول اصلی به این شکل است:
بهای تمامشده کالای ساختهشده = موجودی اول دوره کالای در جریان ساخت + هزینههای تولید دوره − موجودی پایان دوره کالای در جریان ساخت
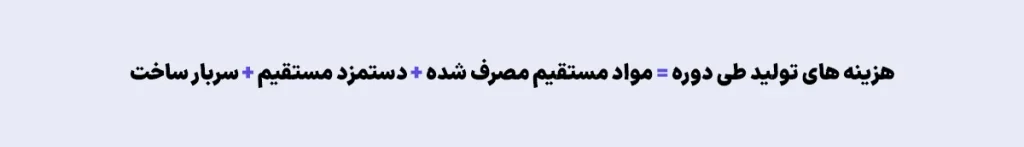
برای رسیدن به هزینه های تولید طی دوره نیز از این فرمول استفاده می شود:
هزینههای تولید دوره = مواد مستقیم مصرفشده + دستمزد مستقیم + سربار ساخت تخصیصیافته
فرمول مواد مستقیم مصرف شده
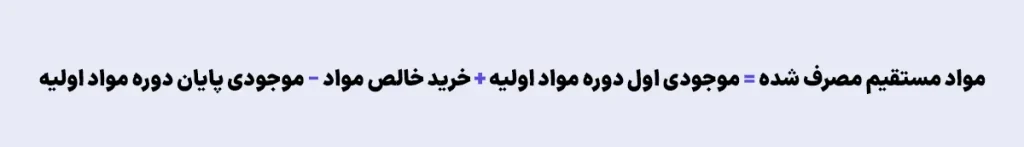
اگر مبلغ مواد مصرف شده مستقیم آماده نیست، آن را از گردش انبار مواد به دست می آوریم:
مواد مستقیم مصرفشده = موجودی اول دوره مواد مستقیم + خرید خالص مواد مستقیم − موجودی پایان دوره مواد مستقیم. این فرمول فرض میکند تعدیل دیگری وجود ندارد. اگر گزارش انبار مواد مستقیم و غیرمستقیم را با هم نشان میدهد، مصرف غیرمستقیم را جدا کنید.
خرید خالص مواد می تواند شامل مخارج لازم برای رساندن مواد به محل تولید باشد و تخفیف و برگشت از خرید از آن کم می شود.
جدول بهای تمام شده کالای ساخته شده
| ردیف | مبلغ |
| موجودی اول دوره مواد اولیه | ۸۰ میلیون تومان |
| به اضافه خرید خالص مواد | ۴۲۰ میلیون تومان |
| منهای موجودی پایان دوره مواد اولیه | ۱۰۰ میلیون تومان |
| مواد مستقیم مصرف شده | ۴۰۰ میلیون تومان |
| به اضافه دستمزد مستقیم | ۲۵۰ میلیون تومان |
| به اضافه سربار ساخت | ۱۵۰ میلیون تومان |
| جمع هزینه های تولید دوره | ۸۰۰ میلیون تومان |
| به اضافه موجودی اول دوره کالای در جریان ساخت | ۱۲۰ میلیون تومان |
| منهای موجودی پایان دوره کالای در جریان ساخت | ۷۰ میلیون تومان |
| بهای تمام شده کالای ساخته شده | ۸۵۰ میلیون تومان |
در این مثال، کارخانه طی دوره ۸۰۰ میلیون تومان هزینه تولید داشته است. با اضافه کردن کار نیمه تمام ابتدای دوره و کم کردن کار نیمه تمام پایان دوره، هزینه محصولات تکمیل شده ۸۵۰ میلیون تومان می شود.
تفاوت کالای ساخته شده با کالای فروش رفته
◀️ بهای تمام شده کالای ساخته شده، هزینه محصولاتی است که تولیدشان در همین دوره کامل شده است. ممکن است همه این محصولات هنوز فروخته نشده باشند.
◀️ هزینه محصولاتی که واقعاً به مشتری فروخته شده اند با عنوان بهای تمام شده کالای فروش رفته شناخته می شود.
فرمول، جدول و مثال آن را در مقاله اختصاصی بهای تمام شده کالای فروش رفته بخوانید.
◀️ همچنین بهای تمام شده کالای ساخته شده با قیمت تمام شده یا قیمت فروش یک محصول یکسان نیست. قیمت گذاری علاوه بر هزینه تولید، به هزینه های دوره، سود مورد انتظار و شرایط بازار نیز وابسته است.
برای تعریف عمومی و روش های محاسبه، به مقاله بهای تمام شده چیست مراجعه کنید.
چه هزینه هایی در بهای تمام شده تولید قرار می گیرند؟
| جزء هزینه | نمونه |
| مواد مستقیم | مواد اصلی قابل ردیابی در محصول |
| دستمزد مستقیم | حقوق و مزایای نیرویی که مستقیماً محصول را می سازد |
| سربار متغیر تولید | مواد غیرمستقیم و انرژی وابسته به حجم تولید |
| سربار ثابت تولید | استهلاک، اجاره کارخانه و حقوق سرپرست تولید |
طبق منطق استاندارد حسابداری شماره ۸، بهای موجودی شامل مخارج خرید، تبدیل و سایر مخارج لازم برای رساندن موجودی به مکان و وضعیت فعلی است. سربار ثابت تولید نیز بر مبنای ظرفیت عادی تخصیص می یابد؛ بنابراین تولید کم نباید باعث شود تمام سربار استفاده نشده روی تعداد کمی محصول انباشته شود.
چه هزینه هایی نباید داخل بهای موجودی بیاید؟
- ضایعات غیرعادی مواد، دستمزد یا سایر هزینه های تولید
- هزینه انبارداری، مگر اینکه برای مرحله بعدی تولید لازم باشد
- هزینه های اداری که محصول را به مکان و وضعیت فعلی نمی رساند
- هزینه فروش، تبلیغات و توزیع محصول
این موارد معمولاً هزینه دوره هستند. ضایعات عادی و سربار لازم تولید باید طبق روش هزینه یابی واحد تجاری به شکل منطقی تخصیص داده شوند.
ثبت حسابداری کالای ساخته شده
وقتی تولید محصول کامل می شود، هزینه از کالای در جریان ساخت به کالای ساخته شده منتقل می شود:
| حساب | بدهکار | بستانکار |
| موجودی کالای ساخته شده | ۸۵۰ میلیون تومان | — |
| کالای در جریان ساخت | — | ۸۵۰ میلیون تومان |
هنگام فروش محصول، بهای محصول فروخته شده از موجودی خارج و به حساب بهای تمام شده کالای فروش رفته منتقل می شود.
برای دیدن ثبت کامل فروش، مقاله ثبت خرید و فروش در حسابداری را مطالعه کنید.
کاربرد گزارش بهای تمام شده کالای ساخته شده
- کنترل هزینه مواد، دستمزد و سربار
- محاسبه موجودی کالای ساخته شده
- محاسبه بهای کالای فروش رفته و سود ناخالص
- مقایسه هزینه واقعی با بودجه یا دوره قبل
- کمک به قیمت گذاری؛ در کنار تقاضا، رقبا و حاشیه سود هدف
اشتباهات رایج در محاسبه
- استفاده از خرید مواد به جای مواد مصرف شده
- فراموش کردن موجودی اول و پایان دوره کالای در جریان ساخت
- اضافه کردن هزینه فروش و تبلیغات به هزینه تولید
- ثبت همه حقوق کارکنان به عنوان دستمزد مستقیم
- تقسیم هزینه کل بر تعداد تولیدشده بدون توجه به محصولات متفاوت
- یکسان دانستن کالای ساخته شده با کالای فروش رفته یا قیمت فروش
محاسبه بهای تمام شده با نرم افزار
در واحد تولیدی، اطلاعات مواد، فرمول ساخت، دستمزد، سربار و گردش انبار باید هماهنگ باشد. ثبت دستی این اطلاعات با افزایش تعداد محصول و سفارش دشوار می شود.
برای کنترل مواد، تولید، انبار و گزارش سود می توانید امکانات نرم افزار حسابداری تولیدی معین را بررسی کنید.
جمع بندی
بهای تمام شده کالای ساخته شده، هزینه محصولاتی است که طی دوره کامل شده اند. برای محاسبه آن، مواد مستقیم مصرف شده، دستمزد مستقیم و سربار ساخت را جمع کنید؛ موجودی اول دوره کالای در جریان ساخت را اضافه و موجودی پایان دوره آن را کم کنید. سپس برای رسیدن به بهای کالای فروش رفته، موجودی کالای آماده اول و پایان دوره را نیز در نظر بگیرید