








بهای تمام شده کالای فروش رفته یا COGS نشان می دهد کالاهایی که در یک دوره واقعاً فروخته شده اند، چه مقدار برای کسب و کار هزینه داشته اند. این عدد با کل خرید دوره یا کل هزینه تولید برابر نیست؛ زیرا بخشی از کالا ممکن است تا پایان دوره در انبار باقی بماند. در این مقاله فرمول محاسبه در شرکت بازرگانی و تولیدی، مثال عددی، ماهیت حساب و اثر روش ارزیابی موجودی را ساده توضیح می دهیم.
بهای تمام شده کالای فروش رفته چیست
بهای تمام شده کالای فروش رفته، بهای دفتری کالاهایی است که طی دوره به مشتری فروخته شده اند. وقتی کالا فروخته می شود، بهای دفتری آن به هزینه همان دوره منتقل می شود تا درآمد فروش و هزینه مربوط به آن در یک دوره گزارش شوند.
موجودی فروخته نشده همچنان دارایی است و در موجودی پایان دوره باقی می ماند.
اگر ابتدا می خواهید مفهوم گسترده تر هزینه محصول را بشناسید، مقاله بهای تمام شده چیست را بخوانید.
فرمول بهای تمام شده کالای فروش رفته
فرمول زیر شکل ساده و رایج برای شرکت بازرگانی در سیستم ادواری است.
- بهای کالای آماده برای فروش = موجودی کالای اول دوره + خالص خرید طی دوره
- بهای تمام شده کالای فروش رفته = موجودی کالای اول دوره + خالص خرید طی دوره − موجودی کالای پایان دوره
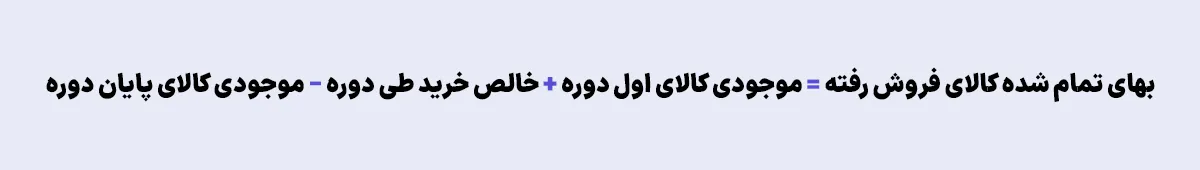
◀️ خالص خرید می تواند شامل خرید پس از کسر برگشت از خرید و تخفیف تجاری، به علاوه مخارج مستقیم لازم برای رساندن کالا به محل و وضعیت فعلی باشد.
اجزای فرمول به زبان ساده
| جزء | معنی |
| موجودی اول دوره | بهای کالاهایی که از پایان دوره قبل در انبار مانده اند |
| خالص خرید | بهای خرید دوره پس از تعدیلات مربوط، همراه با مخارج مستقیم خرید |
| موجودی پایان دوره | بهای کالاهایی که تا پایان دوره فروخته نشده اند |
| کالای فروش رفته | بهای کالایی که همراه با فروش از موجودی خارج شده است |
مثال محاسبه در شرکت بازرگانی
فرض کنید یک فروشگاه در ابتدای ماه ۱۰۰ میلیون تومان موجودی دارد. خالص خرید ماه ۲۴۰ میلیون تومان و موجودی پایان ماه ۹۰ میلیون تومان است.
| شرح | مبلغ |
| موجودی اول دوره | ۱۰۰ میلیون تومان |
| خالص خرید | ۲۴۰ میلیون تومان |
| کالای آماده برای فروش | ۳۴۰ میلیون تومان |
| موجودی پایان دوره | ۹۰ میلیون تومان |
| بهای تمام شده کالای فروش رفته | ۲۵۰ میلیون تومان |
- محاسبه: ۱۰۰ + ۲۴۰ − ۹۰ = ۲۵۰ میلیون تومان
اگر فروش خالص همین دوره ۳۶۰ میلیون تومان باشد، سود ناخالص ۱۱۰ میلیون تومان است.
- سود ناخالص = فروش خالص − بهای تمام شده کالای فروش رفته
تفاوت سود ناخالص با سود خالص در مقاله سود خالص و سود ناخالص با مثال توضیح داده شده است.
فرمول بهای تمام شده کالای فروش رفته در شرکت تولیدی
در شرکت تولیدی، خرید کالا مستقیماً به محصول آماده فروش تبدیل نمی شود. ابتدا مواد، دستمزد و سربار تولید وارد فرایند ساخت می شوند و بهای محصولات تکمیل شده به موجودی کالای ساخته شده انتقال می یابد.
- بهای تمام شده کالای فروش رفته = موجودی کالای ساخته شده اول دوره + بهای تمام شده کالای ساخته شده طی دوره − موجودی کالای ساخته شده پایان دوره
تفاوت کالای ساخته شده و کالای فروش رفته
| مفهوم | پاسخ به چه سؤالی | محل گزارش |
| بهای کالای ساخته شده | محصولات تکمیل شده این دوره چقدر هزینه داشته اند | تا زمان فروش، بخشی از موجودی کالا |
| بهای کالای فروش رفته | کالاهای واقعاً فروخته شده چقدر هزینه داشته اند | هزینه در صورت سود و زیان |
مثال تولیدی: فرض کنید بهای موجودی کالای ساختهشده در ابتدای ماه ۶۰ میلیون تومان، بهای محصولات تکمیلشده طی ماه ۳۰۰ میلیون تومان و بهای موجودی پایان ماه ۸۰ میلیون تومان باشد. در این مثال ساده، بدون تعدیلات دیگر، بهای تمامشده کالای فروشرفته ۲۸۰ میلیون تومان است (۶۰ + ۳۰۰ − ۸۰).
ماهیت حساب بهای تمام شده کالای فروش رفته
بهای تمام شده کالای فروش رفته یک حساب هزینه با ماهیت بدهکار است. افزایش آن در بدهکار و کاهش یا بستن آن در بستانکار ثبت می شود. این حساب در صورت سود و زیان از فروش خالص کسر می شود تا سود ناخالص به دست آید.
| رویداد | بدهکار | بستانکار |
| فروش کالا در سیستم دائمی | بهای تمام شده کالای فروش رفته | موجودی کالا |
| ثبت درآمد همان فروش | حساب دریافتنی یا نقد و بانک | فروش |
◀️ در سیستم دائمی، هنگام فروش معمولاً ثبت درآمد و ثبت خروج بهای کالا از موجودی هر دو انجام می شوند.
◀️ در سیستم ادواری، موجودی و بهای کالای فروش رفته معمولاً در پایان دوره با شمارش و ثبت های تعدیلی تعیین می شوند.
چه هزینه هایی وارد COGS می شوند
- بهای خرید یا تولید کالایی که واقعاً فروخته شده است
- حمل و مخارج مستقیم خرید، در صورتی که بخشی از بهای موجودی باشند
- مواد مستقیم، دستمزد مستقیم و سربار تولید تخصیص یافته در کالای تولیدی فروخته شده
- سایر مخارج لازم برای رساندن موجودی به مکان و وضعیت فعلی آن
چه هزینه هایی معمولاً وارد COGS نمی شوند
- هزینه تبلیغات و بازاریابی
- هزینه توزیع و ارسال کالا به مشتری، مگر آنکه ماهیت قرارداد یا استاندارد قابل اعمال حکم دیگری داشته باشد
- هزینه های اداری نامرتبط با آماده سازی موجودی
- ضایعات غیرعادی و سربار تخصیص نیافته ناشی از ظرفیت بلااستفاده
روش ارزیابی موجودی چه اثری دارد
وقتی کالاهای مشابه با قیمت های متفاوت خریداری شده اند، روش تخصیص بها مشخص می کند چه مبلغی به کالای فروش رفته و چه مبلغی به موجودی پایان دوره برسد. طبق IAS 2 برای اقلام معمولاً قابل تعویض، FIFO یا میانگین موزون به کار می رود و LIFO مجاز نیست.
| روش | منطق ساده | اثر معمول در دوره افزایش قیمت |
| FIFO | کالاهای قدیمی تر ابتدا فروخته شده فرض می شوند | COGS کمتر و موجودی پایان دوره بیشتر |
| میانگین موزون | میانگین بهای واحدهای مشابه مبنا قرار می گیرد | نتیجه معمولاً بین قیمت های قدیم و جدید است |
| شناسایی ویژه | بهای واقعی هر قلم مشخص دنبال می شود | مناسب اقلام متمایز و قابل شناسایی |
برای گزارشگری مبتنی بر IAS 2 نباید LIFO را روش مجاز معرفی کرد.
جزئیات و مثال عددی روش اول در مقاله روش حسابداری FIFO آمده است. مقاله روش حسابداری LIFO را نیز برای شناخت تفاوت ها بخوانید؛
جمع بندی
بهای تمام شده کالای فروش رفته، بهای کالاهایی است که طی دوره واقعاً فروخته شده اند. در شرکت بازرگانی از موجودی اول دوره و خالص خرید شروع می کنیم و موجودی پایان دوره را کم می کنیم. در شرکت تولیدی، بهای کالای ساخته شده طی دوره جای خالص خرید را می گیرد. تفکیک کالای ساخته شده از کالای فروش رفته، شمارش درست موجودی و انتخاب روش ارزیابی سازگار، برای محاسبه صحیح سود ناخالص ضروری است.
سوالات متداول
بهای تمام شده کالای فروش رفته در کدام صورت مالی است؟
این مبلغ در صورت سود و زیان و معمولاً پس از درآمد یا فروش خالص ارائه می شود و برای محاسبه سود ناخالص به کار می رود.
آیا بهای تمام شده کالای فروش رفته دارایی است؟
خیر. تا زمانی که کالا فروخته نشده، بهای آن در موجودی به عنوان دارایی گزارش می شود. پس از فروش، بهای همان کالا به هزینه بهای تمام شده کالای فروش رفته منتقل می شود.
آیا بهای کالای فروخته شده همان هزینه تولید است؟
خیر. هزینه تولید می تواند مربوط به تمام محصولاتی باشد که ساخته شده اند؛ اما COGS فقط بهای محصولاتی است که در همان دوره فروخته شده اند.