








سود ناخالص نشان می دهد پس از کسر بهای تمام شده کالای فروش رفته یا خدمت ارائه شده چه مبلغی از فروش باقی مانده است. سود خالص نتیجه نهایی کسب وکار بعد از در نظر گرفتن همه درآمدها و هزینه های دوره است. بنابراین ممکن است یک کسب وکار سود ناخالص خوبی داشته باشد، اما به دلیل هزینه های اداری، فروش، مالی، مالیات یا سایر هزینه ها سود خالص کمی ثبت کند.
فرمول سود خالص و ناخالص در یک نگاه
| شاخص | فرمول ساده | کاربرد |
| سود ناخالص | فروش خالص − بهای تمام شده کالای فروش رفته | بررسی سودآوری اولیه فروش و تولید |
| سود عملیاتی | سود ناخالص − هزینه های عملیاتی | بررسی فعالیت اصلی پیش از هزینه مالی و مالیات |
| سود قبل از مالیات | سود عملیاتی + سایر درآمدها − سایر هزینهها − هزینه مالی | مبنای رسیدن به سود پس از مالیات |
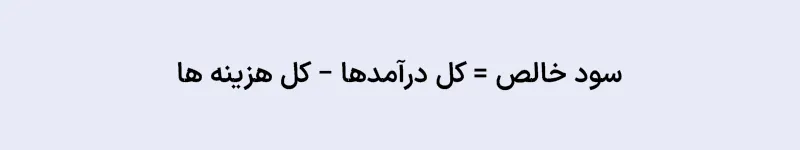
| سود خالص | کل درآمدها − کل هزینه های شناسایی شده دوره | نتیجه نهایی سود یا زیان دوره |
| حاشیه سود ناخالص | سود ناخالص ÷ فروش خالص × ۱۰۰ | مقایسه سود ناخالص با فروش |
| حاشیه سود خالص | سود خالص ÷ فروش خالص × ۱۰۰ | مقایسه سود نهایی با فروش |
سود ناخالص چیست؟
سود ناخالص مبلغی است که از فروش خالص پس از کسر بهای تمام شده کالای فروش رفته باقی می ماند. فروش خالص معمولاً فروش پس از کسر برگشت از فروش و تخفیف های مرتبط است. بهای تمام شده نیز هزینه اقلام یا خدماتی است که در همان دوره فروخته شده اند؛ نه تمام خریدها و هزینه های انجام شده.
برای شناخت دقیق اجزای این عدد، راهنمای بهای تمام شده کالای فروش رفته را ببینید.
فرمول سود نا خالص
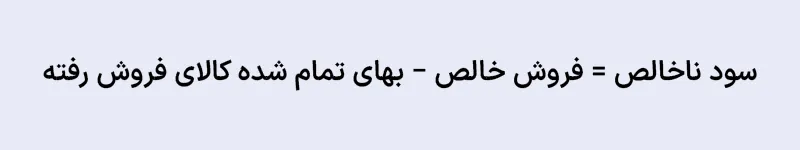
مثال : فروش خالص یک فروشگاه ۵۰۰ میلیون تومان و بهای تمام شده کالاهای فروخته شده ۳۵۰ میلیون تومان است. سود ناخالص برابر با ۱۵۰ میلیون تومان خواهد بود.
- فروش خالص: ۵۰۰ میلیون تومان
- بهای تمام شده فروش: ۳۵۰ میلیون تومان
- سود ناخالص: ۱۵۰ میلیون تومان
آیا سود ناخالص همان فروش منهای خرید است؟
معمولاً خیر. اگر بخشی از کالای خریداری شده هنوز در انبار باشد، کل خرید دوره نباید از فروش کسر شود.
- در کسب و کار بازرگانی، موجودی اول دوره، خرید خالص و موجودی پایان دوره در محاسبه بهای تمام شده کالای فروش رفته نقش دارند.
- در واحد تولیدی نیز مواد مستقیم، دستمزد و سربار تولید با قواعد حسابداری بهای تمام شده محاسبه می شوند.
سود خالص چیست؟
سود خالص نتیجه نهایی عملکرد مالی دوره پس از شناسایی درآمدها و همه هزینه های مرتبط است. این هزینه ها می تواند شامل بهای تمام شده، حقوق اداری، اجاره، بازاریابی، استهلاک، هزینه مالی، مالیات بر درآمد و سایر هزینه های دوره باشد. اگر حاصل منفی شود، کسب و کار زیان خالص دارد.
فرمول سود خالص در حسابداری
در یک صورت سود و زیان چندمرحله ای، مسیر محاسبه روشن تر است:
- فروش خالص − بهای تمام شده فروش = سود ناخالص
- سود ناخالص − هزینه های عملیاتی = سود عملیاتی
- سود عملیاتی + سایر درآمدها − سایر هزینهها − هزینه مالی = سود قبل از مالیات
- سود قبل از مالیات − مالیات بر درآمد = سود خالص
مثال محاسبه سود خالص
فرض کنید همان فروشگاه ۵۰۰ میلیون تومان فروش خالص و ۳۵۰ میلیون تومان بهای تمام شده فروش دارد. هزینه های اداری و فروش ۷۰ میلیون، هزینه مالی ۱۰ میلیون، سایر درآمدها ۵ میلیون و مالیات بر درآمد دوره ۱۵ میلیون تومان است.
- سود ناخالص: ۱۵۰ میلیون تومان
- سود عملیاتی: ۱۵۰ − ۷۰ = ۸۰ میلیون تومان
- سود قبل از مالیات: ۸۰ + ۵ − ۱۰ = ۷۵ میلیون تومان
- سود خالص: ۷۵ − ۱۵ = ۶۰ میلیون تومان
تفاوت سود خالص و ناخالص
| موضوع | سود ناخالص | سود خالص |
| محل نمایش | پس از فروش خالص و بهای تمام شده | در انتهای صورت سود و زیان |
| هزینه های کسرشده | بهای تمام شده فروش | همه هزینه های شناسایی شده دوره |
| هدف تحلیل | کارایی قیمت گذاری و بهای تمام شده | سودآوری نهایی کل کسب وکار |
| اثر هزینه اداری و مالی | مستقیماً کسر نمی شود | در محاسبه اثر دارد |
حاشیه سود خالص و ناخالص چگونه محاسبه می شود؟
حاشیه سود نشان میدهد سود چه درصدی از فروش خالص است. اگر فروش خالص صفر باشد، حاشیه سود قابل محاسبه نیست.
- حاشیه سود ناخالص = سود ناخالص ÷ فروش خالص × ۱۰۰
- حاشیه سود خالص = سود خالص ÷ فروش خالص × ۱۰۰
در مثال بالا، حاشیه سود ناخالص ۳۰ درصد است؛ یعنی از هر ۱۰۰ تومان فروش، ۳۰ تومان پس از کسر بهای تمام شده باقی می ماند. حاشیه سود خالص ۱۲ درصد است؛ یعنی از هر ۱۰۰ تومان فروش، ۱۲ تومان سود نهایی ایجاد شده است.
چه هزینه هایی در سود ناخالص و خالص قرار می گیرند؟
1️⃣ مواد و کالای فروخته شده: معمولاً جزو بهای تمام شده فروش و مؤثر بر سود ناخالص است.
2️⃣ دستمزد و سربار تولید: براساس روش حسابداری واحد تولیدی در بهای تمام شده منظور می شود.
3️⃣ حقوق اداری، اجاره دفتر و بازاریابی: معمولاً هزینه عملیاتی و مؤثر بر سود عملیاتی و خالص است.
4️⃣ هزینه مالی و مالیات بر درآمد: پس از سود عملیاتی در مسیر رسیدن به سود خالص اثر می گذارد.
طبقه بندی هزینه ها به نوع فعالیت و رویه حسابداری بستگی دارد. برای مثال اجاره کارخانه ممکن است جزو سربار تولید باشد، اما اجاره دفتر اداری هزینه اداری است. بنابراین نباید همه اجاره ها یا حقوق ها را به شکل یکسان طبقه بندی کرد.
چرا سود خالص با موجودی حساب بانکی فرق دارد؟
سود براساس درآمد و هزینه شناسایی شده محاسبه می شود، اما موجودی بانک حاصل دریافت ها و پرداخت های نقدی است. فروش نسیه می تواند سود ایجاد کند بدون اینکه پول آن هنوز دریافت شده باشد. خرید دارایی، دریافت وام، بازپرداخت اصل وام و برداشت مالک نیز می توانند وجه نقد را تغییر دهند، اما لزوماً همان اثر را بر سود دوره ندارند.
چگونه سود را دقیق تر محاسبه کنیم؟
- فروش، برگشت از فروش و تخفیف ها را جدا ثبت کنید.
- موجودی کالا و بهای تمام شده فروش را به روز نگه دارید.
- هزینه های شخصی مالک را با هزینه کسب و کار مخلوط نکنید.
- هزینه های عملیاتی، مالی، استهلاک و مالیات را در دوره درست ثبت کنید.
- سود هر دوره را همراه با حاشیه سود و جریان نقدی بررسی کنید.
نرم افزار حسابداری چه کمکی می کند؟
اگر خرید، فروش، موجودی و هزینه ها درست ثبت شوند، نرم افزار حسابداری می تواند صورت سود و زیان و گزارش سود کالا یا دوره را سریع تر تهیه کند. کیفیت گزارش به ثبت کامل اطلاعات و تعریف درست بهای تمام شده وابسته است. اگر این گزارش ها برای کسب و کار شما کاربرد دارد، می توانید با نرم افزار حسابداری معین نحوه ثبت خرید، فروش و مشاهده سود را بررسی کنید.
جمع بندی
سود ناخالص برای بررسی فروش و بهای تمام شده مفید است؛ سود خالص نتیجه نهایی همه درآمدها و هزینه های دوره را نشان می دهد. برای تحلیل درست، هر دو مبلغ را همراه با حاشیه سود، جریان نقدی و تغییرات دوره های قبل بررسی کنید.
سوالات متداول
فرمول سود خالص چیست؟
سود خالص برابر کل درآمدهای شناسایی شده منهای کل هزینه های شناسایی شده دوره است. در صورت سود و زیان، این عدد پس از هزینه های عملیاتی، هزینه مالی، سایر اقلام و مالیات به دست می آید.
فرمول سود ناخالص چیست؟
سود ناخالص برابر فروش خالص منهای بهای تمام شده کالای فروش رفته یا خدمت ارائه شده است.
آیا مالیات از سود ناخالص کم می شود؟
مالیات بر درآمد معمولاً در مرحله رسیدن از سود قبل از مالیات به سود خالص کسر می شود و مستقیماً جزو فرمول سود ناخالص نیست. مالیات و عوارضی که به نمایندگی از دولت از مشتری دریافت می شود نیز معمولاً درآمد فروش کسب وکار محسوب نمی شود.
منابع بررسی محتوا
استاندارد IAS 1 ارائه صورت های مالی؛ بخش صورت سود و زیان و طبقه بندی هزینه ها
استاندارد IAS 2 موجودی ها؛ بخش بهای تمام شده فروش